Bailleur privé 2026 : 80 % amortissables, mais 9 ans de location à respecter
Le statut du bailleur privé, aussi appelé dispositif Jeanbrun ou « Relance logement », introduit une nouvelle approche fiscale de l’investissement locatif. Au lieu d’accorder une réduction d’impôt immédiate, il permet de déduire chaque année une fraction de la valeur du logement des revenus fonciers. L’intérêt peut être important pour un investisseur imposé, mais il dépend de règles précises concernant le bien, le loyer, la location et la durée de détention.
Le bailleur privé 2026 : un amortissement pour la location nue
Le dispositif du bailleur privé 2026 s’adresse aux particuliers qui achètent un logement pour le louer nu, comme résidence principale du locataire. Il concerne les acquisitions signées devant notaire à partir du 21 février 2026 et jusqu’au 31 décembre 2028. Il vise à soutenir la production et la remise sur le marché de logements destinés à la location.
Sa logique diffère de celle du Pinel. L’avantage fiscal ne prend pas la forme d’une réduction d’impôt calculée sur le prix d’achat. Le propriétaire applique un amortissement fiscal du bâti, qui réduit ses revenus fonciers imposables. Les loyers restent déclarés comme revenus fonciers, mais la base taxable peut diminuer grâce à l’amortissement et aux charges déductibles.
Un dispositif pensé pour les appartements
Le dispositif concerne les logements collectifs, en pratique des appartements neufs, acquis en VEFA, ou des logements anciens sous conditions de travaux. La location meublée est exclue, tout comme les stratégies reposant sur la courte durée. L’investisseur s’inscrit dans une location classique, avec un bail d’habitation et un occupant qui utilise le logement comme résidence principale.
Cette orientation impose d’examiner le projet au-delà du seul gain fiscal. Il faut vérifier la demande locative locale, les charges de copropriété, le règlement de l’immeuble et la qualité thermique du bien. Ces paramètres influencent la vacance, les travaux futurs et la solidité du rendement. Un appartement éligible sur le papier peut rester un mauvais investissement si son loyer est difficile à obtenir ou si ses charges réduisent trop la rentabilité.
Le mécanisme fiscal : base, taux et plafonds à comprendre
La base amortissable est limitée au bâti, soit 80 % du prix d’acquisition du logement. Les 20 % restants correspondent forfaitairement au terrain, qui ne peut pas être amorti. Le taux annuel dépend ensuite du niveau de loyer choisi.
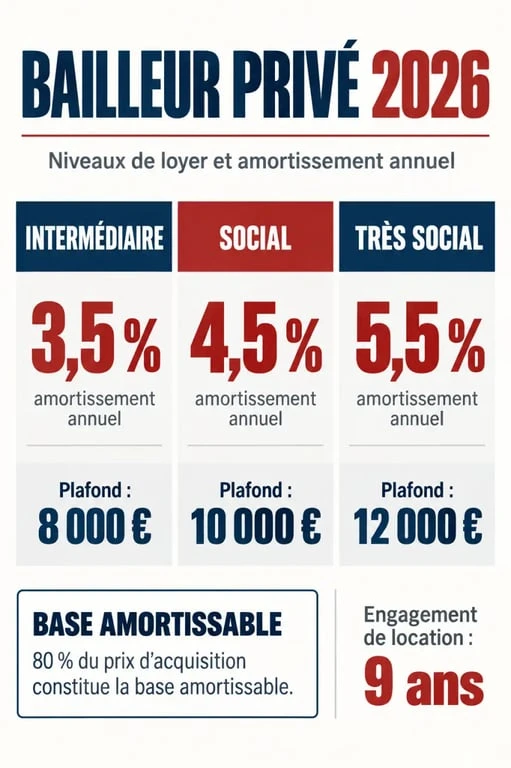
| Niveau de loyer | Taux annuel d’amortissement | Plafond annuel par foyer fiscal |
|---|---|---|
| Intermédiaire | 3,5 % | 8 000 € |
| Social | 4,5 % | 10 000 € |
| Très social | 5,5 % | 12 000 € |
Un exemple pour visualiser la déduction
Pour un appartement acheté 200 000 €, la base amortissable atteint 160 000 €. Avec un loyer intermédiaire, le taux de 3,5 % représente théoriquement 5 600 € d’amortissement annuel. Cette somme s’ajoute aux charges habituellement déductibles des revenus fonciers, comme les intérêts d’emprunt, la taxe foncière, les frais de gestion, l’assurance propriétaire non occupant ou certaines dépenses de copropriété.
L’économie d’impôt dépend du montant des loyers, des charges et de la tranche marginale d’imposition. L’amortissement n’est pas un revenu encaissé : il réduit la matière imposable. Il ne faut donc pas le confondre avec une baisse du prix réel du bien ni l’ajouter comme un rendement locatif supplémentaire.
Les conditions qui sécurisent ou font perdre l’avantage
L’accès au statut suppose un engagement de location de neuf ans minimum. Le logement doit être proposé à la location dans les 12 mois suivant son achèvement ou son acquisition, lorsque les conditions sont réunies. Une interruption durable de la location, un passage en meublé ou le non-respect du plafond de loyer peuvent remettre en cause l’avantage fiscal.
Neuf, VEFA ou ancien avec une rénovation significative
Le dispositif vise le neuf et la VEFA. Il concerne aussi l’ancien lorsque les travaux représentent au moins 30 % du prix d’acquisition ou 30 % du prix de revient total, selon la situation du projet. Pour un logement ancien, la fiscalité ne doit pas conduire à sous-estimer les travaux. Les devis, le calendrier, la performance énergétique attendue et les éventuelles contraintes de copropriété doivent être étudiés avant la signature.
Des loyers encadrés, sans zonage à suivre
Les loyers sont répartis en trois catégories : intermédiaire, social et très social. Plus le loyer est modéré, plus le taux d’amortissement est élevé. Le propriétaire doit respecter les plafonds applicables pendant toute la période d’engagement. L’absence de zonage simplifie la lecture nationale du dispositif, mais elle ne dispense pas d’étudier le marché local. Un plafond trop bas peut dégrader l’équilibre financier d’un achat coûteux, tandis qu’un loyer élevé peut faire perdre l’éligibilité.
Déficit foncier et revente : regarder au-delà de l’impôt annuel
Le bailleur privé peut réduire la fiscalité de ses revenus fonciers, mais les plafonds d’amortissement limitent l’avantage annuel. Ce mécanisme reste distinct du déficit foncier classique. Ce dernier peut être intéressant lorsque des travaux déductibles importants créent un déficit. Une partie peut alors être imputée sur le revenu global, dans la limite de 10 700 € et sous les conditions prévues.
La sortie doit aussi être étudiée dès l’achat. L’amortissement pratiqué peut avoir un effet sur le calcul de la plus-value immobilière lors de la revente, avec une réintégration à anticiper. Un projet rentable pendant neuf ans n’est donc pas automatiquement optimal au moment de la cession. Il faut comparer le gain d’impôt annuel, la valeur probable du bien, le capital restant dû et la fiscalité de revente avant de choisir une stratégie.
- Vérifiez le prix d’achat hors frais et la part réellement amortissable.
- Calculez le loyer compatible avec le plafond et la demande locale.
- Budgétez la vacance, les charges non récupérables et les travaux futurs.
- Projetez une détention de neuf ans, puis une éventuelle revente.
Pinel, LMNP, Denormandie : quel régime comparer au bailleur privé ?
Le choix du dispositif dépend du bien et de la stratégie, pas seulement du niveau d’imposition. Le bailleur privé convient à une location nue de longue durée, lorsque l’investisseur souhaite appliquer un amortissement sans recourir à la location meublée. Le Pinel reposait sur une réduction d’impôt et s’inscrivait dans un cadre d’investissement neuf très normé. Sa logique diffère donc de celle du bailleur privé.
| Régime | Usage le plus adapté | Point de vigilance |
|---|---|---|
| Bailleur privé | Location nue longue durée avec loyer encadré | Engagement de 9 ans et plafond d’amortissement |
| LMNP | Location meublée | Gestion, régime comptable et règles de revente |
| Déficit foncier | Ancien avec travaux déductibles | Nature des travaux et imputation limitée |
| Denormandie | Ancien à rénover dans son périmètre | Conditions territoriales et travaux |
| Loc’Avantages | Location à vocation sociale | Conventionnement et contraintes de loyer |
Le bailleur privé peut convenir à un contribuable qui dispose déjà de revenus fonciers imposés et recherche une détention stable. À l’inverse, un investisseur qui privilégie la souplesse de la location meublée, prévoit des travaux lourds ou envisage une revente rapide devra étudier les autres régimes. Avant toute acquisition, une simulation sur neuf ans, intégrant le crédit, la fiscalité courante et la fiscalité de sortie, reste l’outil le plus fiable pour comparer les scénarios.

- Bailleur privé 2026 : 80 % amortissables, mais 9 ans de location à respecter - 27 septembre 2026
- Entretien climatisation réversible : 3 gestes à faire et les contrôles à confier - 26 septembre 2026
- Peindre les toilettes sans traces : choisissez la bonne peinture et préparez chaque support - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Frais de notaire : 3 leviers légaux pour réduire votre facture immobilière dès aujourd’hui
 Achat en VEFA : 3 garanties incontournables et les avantages financiers pour sécuriser votre projet
 Achat immobilier en PACS : 50/50 ou quote-part réelle pour sécuriser votre patrimoine ?
 T3 : 2 chambres, 3 pièces principales et des annexes à ne pas compter